

 呼伦贝尔股票配资
券业打造航母级头部机构,是近年来资本市场持续讨论的话题。作为国内营收、资产规模长期稳居第一的券商,中信证券的成长之路,离不开多轮外延并购。很多股民一听到券商整合,第一反应就是大券商强强联合。但复盘中信证券过往收购案例,结合公司最新表态就能看清:它的并购逻辑,并不是简单追求体量叠加,而是补齐短板、完善版图,走一条内生增长为主,外延并购为辅的扩张路线。
国内证券行业长期存在机构数量多、同质化竞争激烈的特点。中小券商牌照齐全,但资本实力薄弱、业务单一,抗周期能力差。监管多次提出,支持优质头部券商通过并购重组做优做强,打造一流投行。在这样的行业大背景下,市场对头部券商并购预期持续升温,每当券商板块行情启动,并购传闻就容易发酵传播。中信证券作为行业龙头,自然成为市场重点关注对象。
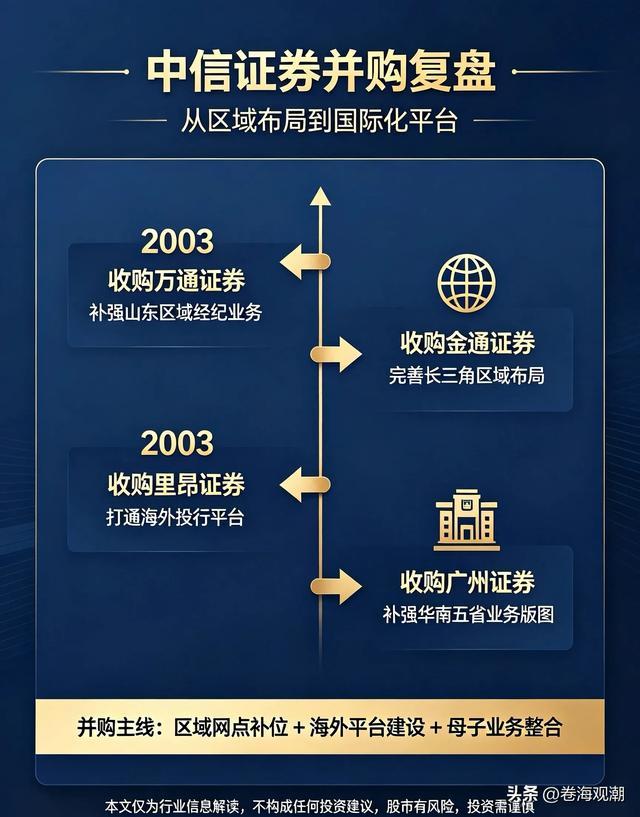
中信证券并不是天生的行业龙头,早年只是一家中型券商。真正奠定行业地位,靠的就是熊市阶段逆周期并购,用低成本收购补齐区域网点与业务短板。2003年收购万通证券,也就是现在的中信证券山东,一举拿下山东地区大量线下营业部,巩固北方经纪业务根基。随后收购金通证券,把浙江区域的客户资源纳入囊中,完善长三角布局。
影响最深的一笔收购,当属收购里昂证券。这次收购让中信拿到成熟海外投行平台,直接打通欧美、东南亚资本市场通道,完成国际化布局,不再局限于国内业务。而距离现在最近的重大并购,是收购广州证券,重组后更名为中信证券华南,补强华南五省经纪、财富管理板块。
很多人以为收购完成就是并购结束,实际上后续漫长的业务整合,才是决定并购成败的关键。根据监管规则,券商母公司和子公司不能经营同类竞争业务,需要解决同业竞争问题。收购广州证券之后,中信证券花了多年时间推进业务切割。母公司保留投行、资管、自营等全国性高端业务,中信证券华南专注广东、广西、海南、云南、贵州等区域的经纪业务,母子业务错位发展,减少内部竞争。直到2026年,相关经营范围调整才逐步落地,完成并购收尾工作。
市场热度最高的传闻,莫过于中信证券与中信建投合并的故事。这个传闻多年反复出现,券商板块一有行情,相关消息就会在网络传播,带动股价短期异动。但两家上市公司多次发布正式澄清公告,明确说明,中信集团从未讨论两家券商重组合并方案,不存在相关股权收购协议。
这里要理清一个关键点:两家券商实控背景并不相同。中信证券大股东是中信金控,中信建投大股东为中央汇金,股权结构复杂,强强合并涉及多方股东利益、业务、人员、牌照的巨大整合成本,落地难度极高。传闻只是市场想象,没有实质推进方案,不能当成即将落地的利好。
那中信证券当下真实的资本动作是什么?2026年,中信证券完成H股定向增发,由大股东中信金控全额认购,募资160亿元,资金全部用来增资境外子公司中信证券国际,重点发力海外资本中介、大宗商品、跨境投行。这笔资金,主要用于海外业务扩张,并非用来收购国内其他券商。
在业绩交流会上,公司对外表达了清晰并购思路:坚持内生增长为核心,择机适度外延并购。未来如果继续收购,标的大概率以区域型中小券商为主,看重区域网点、客户资源、特色牌照的互补价值,追求低成本、高协同,不会盲目进行大规模强强合并。简单来说,优先收购能够补齐区域短板、特色业务的中小标的,不会为了单纯做大市值去推动巨型券商合并。
站在行业角度,新一轮券业整合浪潮已经开启。中金系三家券商合并、东吴收购东海证券、东方证券收购上海证券,多家重组项目陆续推进。行业正在加速优胜劣汰,行业集中度持续抬升。但不同头部券商,并购策略各不相同。中金走同一实控主体内部整合路线;中信证券则偏向外部择优收购、内外双线布局,国内深耕区域,海外加大资本投入。
普通投资者很容易踩一个误区:把并购传闻当成确定性利好。历史上,不少券商并购消息传出,短期刺激板块冲高,但一旦澄清,股价就容易回落。并购落地,也不等于业绩立刻增长。并购之后,人员磨合、业务整合、不良资产清理都需要漫长周期,整合不及预期,反而会拖累报表。
对于中信证券而言,外延并购只是发展手段,不是最终目的。打造航母级券商,核心看综合服务能力、资本实力、风控水平,不是单纯比拼总资产规模。相比追逐并购传闻,更值得关注公司投行、财富管理、跨境业务的长期基本面变化。
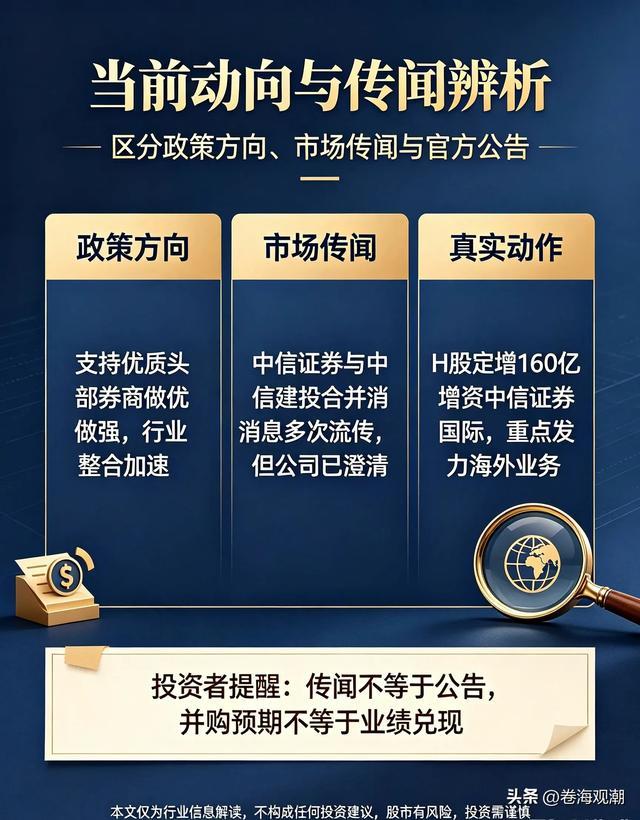
当然呼伦贝尔股票配资,行业整合大趋势客观存在,未来券业并购案例大概率持续增多。但投资者一定要分清政策方向、市场传闻、官方公告三者的区别。传闻可以作为话题讨论,不能直接作为买卖股票的依据。资本市场里,很多故事,炒作的是预期,兑现往往遥遥无期。
文章为作者独立观点,不代表联华证券_在线配资流程_在线配资实盘观点
相关文章


